
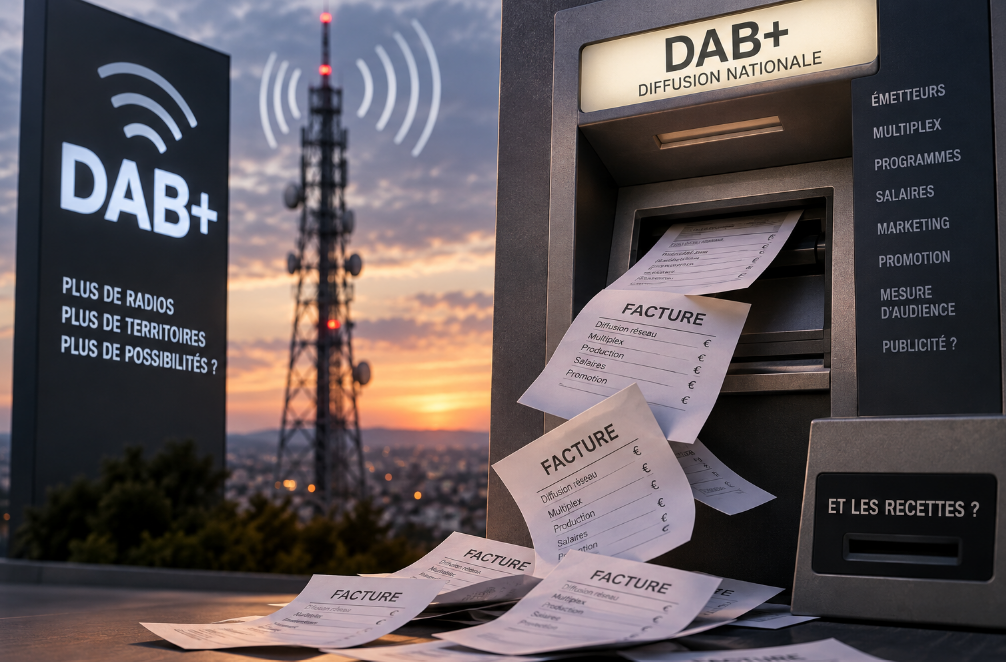
Le DAB+ permet de devenir national beaucoup plus vite qu’en FM. Mais il faut payer les émetteurs avant d’avoir les auditeurs, puis espérer que les annonceurs suivent. AirZen, Crooner, Skyrock Klassiks ou Pitchoun montrent tous, à leur manière, que le plus difficile n’est peut-être plus d’obtenir une couverture nationale, mais de trouver le modèle économique capable de la financer durablement.
Le DAB+ sait couvrir la France, mais sait-il gagner de l’argent ?
Le DAB+ a résolu un vieux problème de la radio française, celui de devenir national sans attendre trente ans qu’une fréquence FM se libère quelque part.
Quelques multiplex, des dizaines d’émetteurs, et une station peut viser une grande partie du pays.
Formidable.
Sauf qu’une fois les émetteurs allumés, quelqu’un paie la facture.
Car le DAB+ a une particularité économique assez cruelle, la couverture précède l’audience, parfois de plusieurs années.
Le diffuseur, lui, n’attend pas les auditeurs pour envoyer sa note.
Il faut donc financer le réseau, produire les programmes, payer les équipes et construire une marque pendant que le public découvre à peine qu’il possède peut-être un poste DAB+.
AirZen en donne la démonstration la plus spectaculaire.
Lancée en 2021 sur un multiplex métropolitain, la radio couvre aujourd’hui une large partie du territoire.
Mais entre 2022 et 2025, sa société a accumulé plus de 10 millions d’euros de pertes.
Et cinq ans après son lancement, elle cherche encore les financements qui doivent la mener à l’équilibre.
La question devient donc simple, combien coûte un auditeur quand il faut d’abord couvrir la France pour espérer le trouver ?
Crooner raconte la même histoire, autrement.
La radio a construit un vaste réseau DAB+, puis éteint plusieurs zones, ce qui lui a valu en 2024 une série de mises en demeure de l’Arcom.
Sa société éditrice a dégagé un petit bénéfice en 2025, mais elle vend aussi de la production, du sponsoring et des opérations avec les marques.
Et depuis 2026, elle accepte davantage de publicité nationale, présentée comme nécessaire pour financer la couverture et commencer à rentabiliser le programme.
Commencer à rentabiliser, pour une radio créée en 2009.
D’autres signaux vont dans le même sens.
Skyrock Klassiks, adossée à un grand groupe et très écoutée sur Internet, a quitté le DAB+ métropolitain début 2026.
Radio Pitchoun a restitué treize autorisations avant que sa société ne soit placée en procédure de sauvegarde.
Rien ne prouve que le DAB+ soit la cause de leurs difficultés.
Mais obtenir une couverture est une chose, la financer dans la durée en est une autre.
À l’inverse, les radios qui tiennent sont souvent celles qui ne demandent pas à l’antenne de vivre seule.
KTO s’appuie sur les dons et sur un ensemble audiovisuel plus large.
Melody est adossée à un groupe qui exploite aussi une télévision.
Crooner vend de la production, AirZen développe podcasts et contenus de marque.
Faut-il alors encore chercher la rentabilité dans l’antenne elle-même ?
Le modèle du DAB+ natif n’est peut-être plus celui de la vieille radio commerciale, une fréquence, une audience, quelques écrans publicitaires, et le tour était joué.
Il faut désormais additionner antenne, streaming, podcasts, événements, sponsoring et partenariats.
Le DAB+ devient alors moins une activité rentable qu’une vitrine nationale.
Reste à savoir combien on accepte de payer pour la vitrine.
Car les historiques arrivent avec un avantage considérable.
RTL, NRJ ou France Inter apportent leur marque, leur audience et, pour les commerciales, leurs recettes déjà constituées.
Une nouvelle radio fait exactement l’inverse.
Elle commence par payer.
Puis elle espère être connue.
Puis écoutée.
Puis mesurée.
Puis vendue aux annonceurs.
Et enfin, peut-être, rentable.
Le DAB+ a donc démocratisé l’accès à la couverture nationale.
Il n’a pas démocratisé la rentabilité nationale.
AirZen continue d’investir, Crooner cherche l’équilibre, d’autres réduisent la voilure.
On sait désormais mettre une radio nationale sur le DAB+.
La vraie question est de savoir combien de temps elle peut y rester.
