
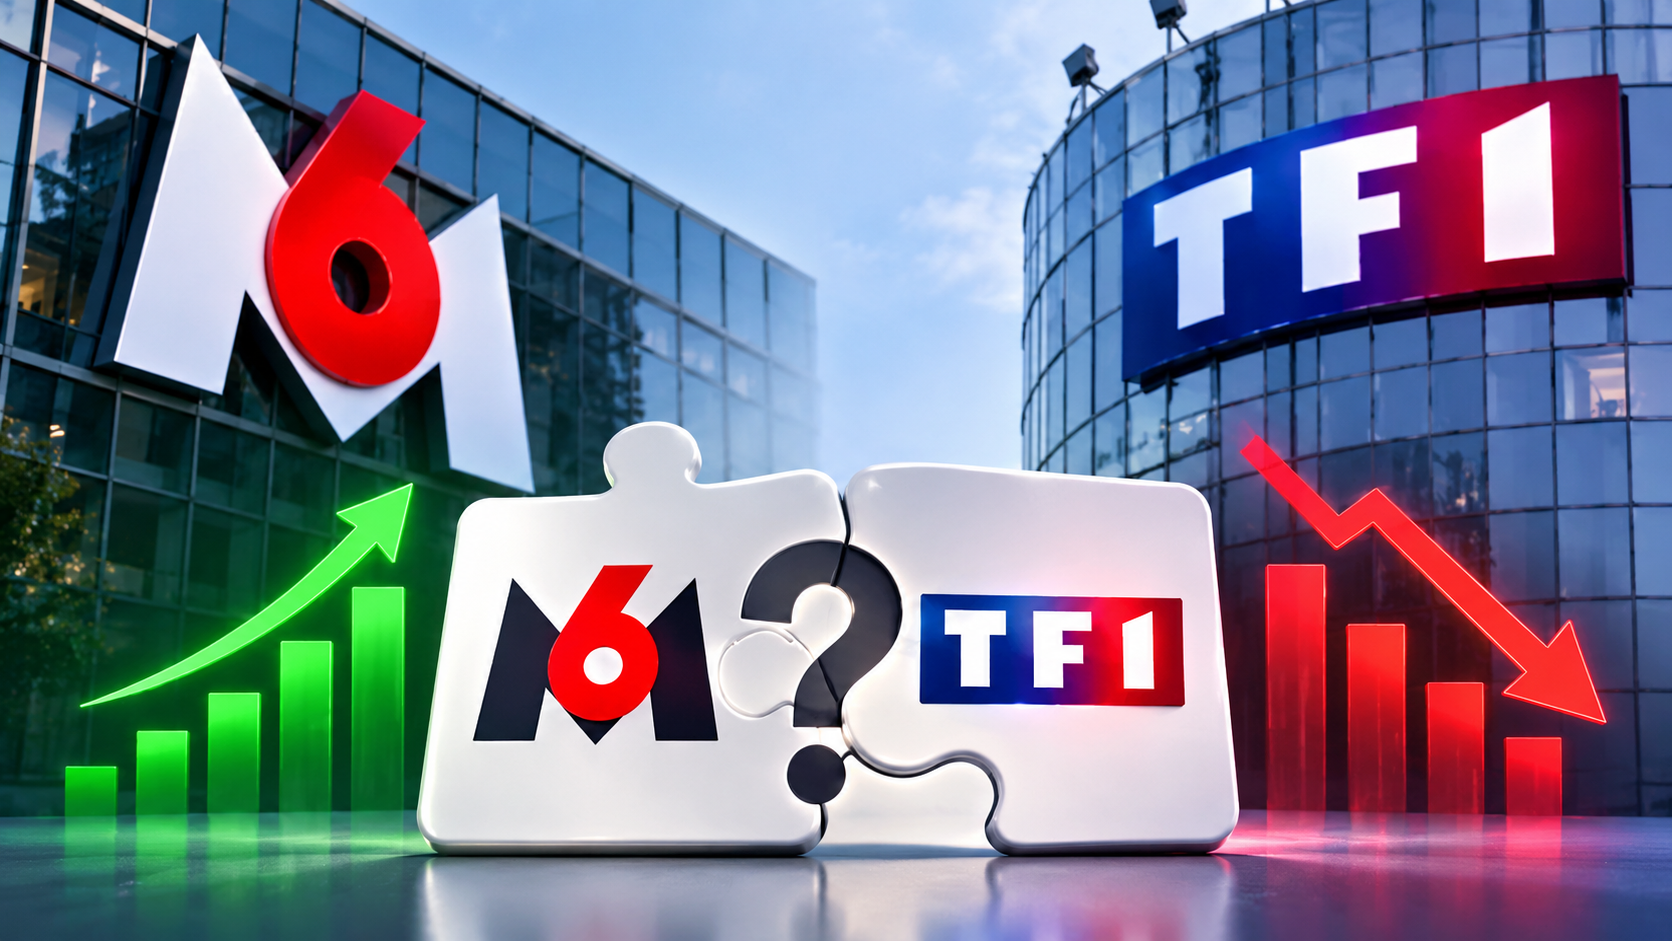
Les bons résultats de M6 pourraient paradoxalement compliquer les projets de ses actionnaires. Entre seuil d’audience, rentabilité élevée et obstacles réglementaires, la fusion avec TF1 apparaît moins indispensable que jamais.
Bons résultats pour M6, mais est-ce vraiment une bonne nouvelle pour ses actionnaires ?
En télévision, les bonnes performances peuvent parfois jouer de mauvais tours à ceux qui les réalisent. Prenez les audiences de M6. Dépasser les 8 % de part d’audience est excellent pour le moral des équipes, mais peut devenir embarrassant pour les propriétaires. Car la loi interdit à un même actionnaire de détenir plus de 49 % d’une chaîne nationale de la TNT dépassant ce seuil en moyenne annuelle.
En 2025, M6 était descendue à 7,9 %, échappant ainsi à cette restriction. Ses bonnes audiences de 2026 pourraient lui faire franchir à nouveau les 8 %, ce qui compliquerait une éventuelle prise de contrôle majoritaire.
Voilà maintenant que ses excellents résultats financiers pourraient, eux aussi, jouer des tours aux actionnaires qui envisageraient toujours une vente ou une fusion avec TF1.
Au troisième trimestre 2026, le chiffre d’affaires de M6 progresse de 9,4 %, à 294,5 millions d’euros. Ses recettes publicitaires vidéo augmentent de 6,2 %, alors que le reste du marché recule d’environ 9 %, selon les estimations du groupe. Son résultat opérationnel progresse de 4,2 %, à 39 millions d’euros.
La Coupe du monde de football a évidemment contribué à ces performances. On nous avait pourtant expliqué que la compétition générerait beaucoup d’audience, mais peu de rentabilité. Elle a effectivement pesé sur les comptes du premier semestre, mais elle a également permis à M6 de toucher 60 millions de Français, d’attirer plus de 300 marques et de créer 4,2 millions de nouveaux comptes sur M6+. Au troisième trimestre, les revenus du streaming progressent de 26,7 %.
Cela ne prouve pas que le Mondial ait été rentable en lui-même, mais son succès commercial est incontestable.
Pendant ce temps, TF1 affiche des résultats bien différents. Son chiffre d’affaires trimestriel recule de 7 %, à 461 millions d’euros, et son résultat opérationnel tombe à 33 millions, contre 60 millions un an auparavant.
M6 dégage donc un résultat opérationnel supérieur à celui de TF1 sur ce trimestre, malgré un chiffre d’affaires inférieur de 36 %. Précisons que les deux groupes utilisent des indicateurs proches, mais non strictement identiques : l’EBITA pour M6 et le ROCA pour TF1.
Cette meilleure rentabilité proportionnelle n’est pas nouvelle. En 2025, la marge opérationnelle de M6 atteignait 17 %, contre 11 % pour TF1. Avec 45 % de chiffre d’affaires en moins et environ deux fois moins d’audience, M6 réalisait déjà 85 % du résultat opérationnel de son concurrent, selon leurs indicateurs respectifs.
Deux cultures économiques différentes. TF1 a historiquement privilégié sa puissance d’antenne, tandis que M6, héritière de la culture RTL et Bertelsmann, a développé un modèle associant maîtrise des coûts, diversification et exploitation commerciale de ses marques.
Alors, pourquoi fusionner ?
Rodolphe Belmer, le patron de TF1, reste favorable à un rapprochement. L’argument est connu : mutualiser les moyens pour affronter Netflix et les autres plateformes internationales. La baisse structurelle de la publicité télévisée donne du poids à cette analyse, mais les résultats de M6 affaiblissent l’idée d’une fusion indispensable à sa survie.
La progression du chiffre d’affaires de M6 ne constitue évidemment pas un obstacle juridique à une fusion. Elle rend simplement moins convaincant l’argument de sa nécessité économique, même si le résultat opérationnel du groupe reste en recul sur les neuf premiers mois de 2026.
Restent les véritables obstacles réglementaires.
M6 évoque une échéance de 2032 pour une cession intégrale du groupe, notamment en raison du renouvellement prévu de l’autorisation TNT de 6ter. Un obstacle qui pourrait être évité en se séparant de cette chaîne ou en renonçant à sa diffusion sur la TNT avant ce renouvellement. D’autres restrictions continueraient toutefois de s’appliquer à certaines chaînes du groupe.
De toute façon, une fusion imposerait des sacrifices. TF1 et M6 totalisent dix autorisations nationales TNT, alors que la loi en limite le nombre à sept pour un même groupe.
En 2022, le projet prévoyait déjà la vente de TFX et de 6ter à Altice Media, alors propriété de Patrick Drahi et depuis racheté par CMA CGM, ainsi que la sortie de Paris Première de la TNT.
Le principal obstacle reste cependant celui qui avait fait échouer le rapprochement : la concentration du marché publicitaire télévisé, jugée excessive par l’Autorité de la concurrence. Depuis, le marché a évolué, sans que l’on puisse présumer de la décision qui serait prise aujourd’hui.
Finalement, M6 pourrait se retrouver dans une situation assez paradoxale.
Trop d’audience pour échapper à certaines contraintes réglementaires, trop de rentabilité pour démontrer qu’une fusion serait indispensable.
TF1 veut toujours de M6. Reste à savoir lequel des deux a réellement besoin de l’autre.
Avec une bonne dose d’optimisme, les dirigeants des deux groupes peuvent toujours espérer que la situation économique se dégrade suffisamment dans les prochains mois pour rendre leurs arguments en faveur d’une fusion plus convaincants.
Il fallait y penser : de mauvais résultats pourraient finalement devenir une bonne nouvelle.
